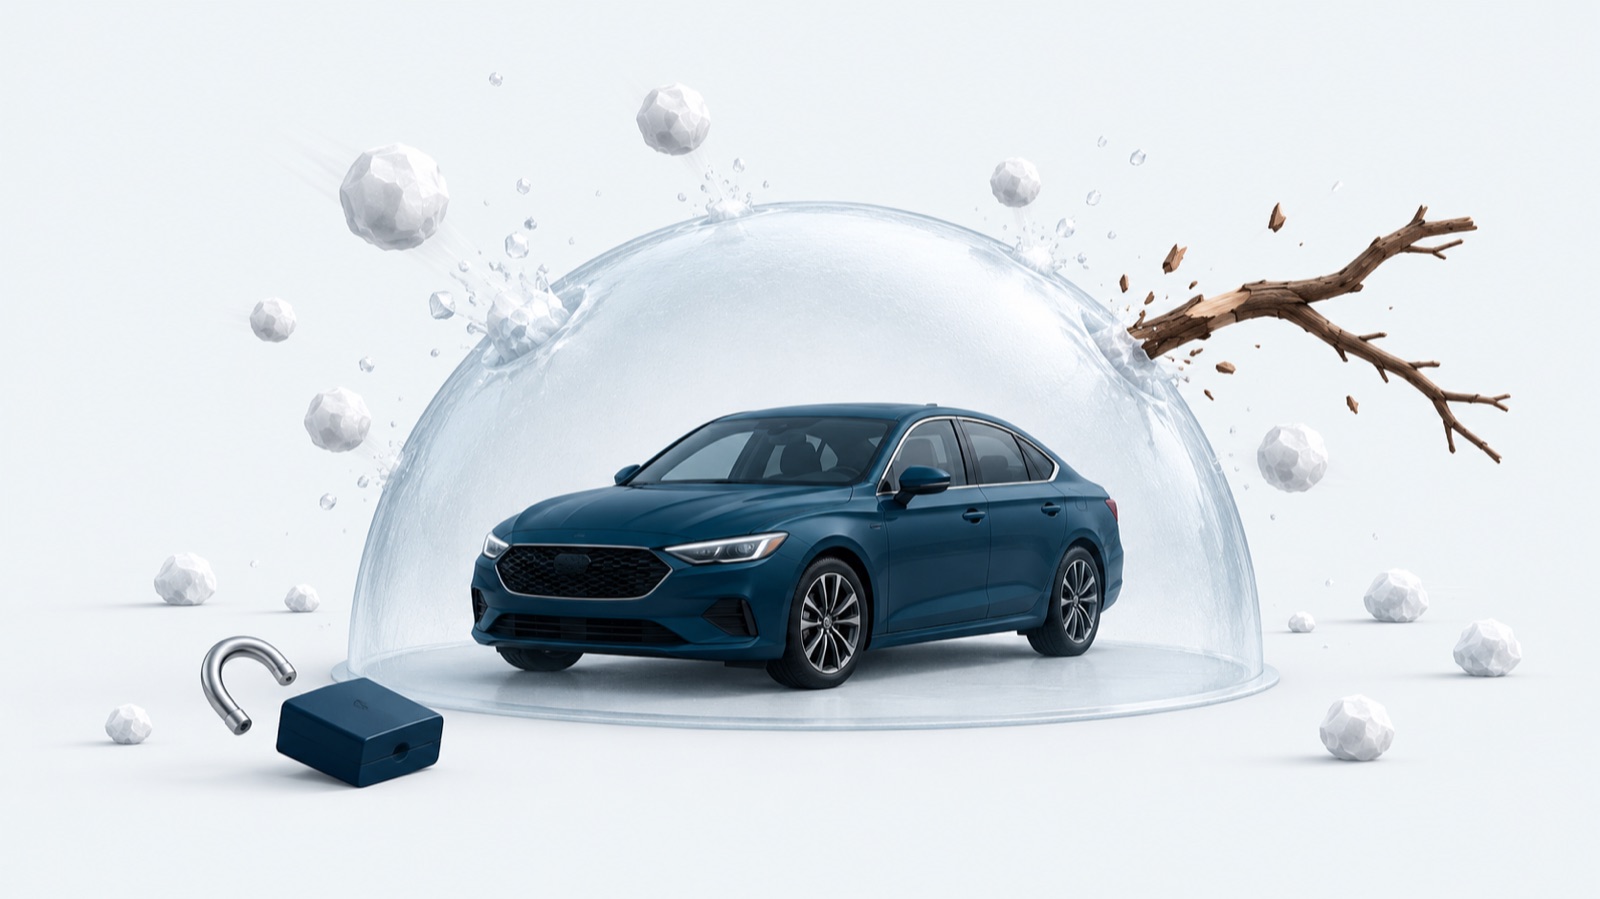
- Каско — добровольная страховка вашей машины: платит за ремонт или угон, даже если в аварии виноваты вы.
- Полное каско — ущерб и угон; частичное — только ущерб; урезанные программы — один-два риска.
- Не платят, если случая нет в договоре, за рулём пьяный или невписанный водитель, машина в такси или деталь просто износилась.
- Цену снижает франшиза. Каско продают 30 компаний каталога.
Короткий ответ: что покрывает каско
Каско — добровольная страховка вашей собственной машины. Она платит, если автомобиль повредили или угнали. Причём платит даже тогда, когда в аварии виноваты вы сами. Это главное отличие от ОСАГО: обязательный полис платит не вам, а тем, кому вы причинили вред.
Что именно покрывает конкретный полис, решает договор. У каждой страховой свои правила, свой список рисков и свои исключения. Ниже — что входит в каско чаще всего, от чего оно не защищает и что проверить до оплаты.

Каско простыми словами
Банк России определяет каско так: это страхование самого транспортного средства — машины или мотоцикла — на случай его повреждения или угона. Важно слово «самого»: деньги идут на вашу машину, а не на чужую.
Покупать каско закон не обязывает. Его берут, когда ремонт или потеря машины сильно ударят по бюджету. Отдельный случай — автокредит: банк часто просит каско, потому что машина у него в залоге. Банк России на портале «Финансовая культура» отмечает, что такой полис помогает снизить ставку по кредиту.
Если машина повреждена, вы получаете один из двух вариантов. Первый — ремонт: страховая направляет машину в сервис и сама оплачивает работу. Второй — деньги: сумму считает эксперт страховой или независимый эксперт, либо вы приносите счета за уже сделанный ремонт. Какой вариант ваш, договариваются при покупке и пишут в полисе.
ОСАГО при этом нужен всё равно. Почему один полис не заменяет другой, мы разобрали в статье «Нужно ли ОСАГО, если есть каско».
Какие риски обычно входят в каско
Риск — это событие, от которого вы страхуетесь. В полном каско обычно два больших риска: ущерб и угон. Внутри ущерба — много разных ситуаций.
- Авария. Машина пострадала в ДТП, в том числе по вашей вине. Например, вы не вписались в ворота гаража.
- Стихия и падающие предметы. Град, упавшее дерево, сосулька с крыши.
- Действия посторонних. Машину поцарапали или разбили во дворе, виновник неизвестен.
- Огонь и вода. Пожар, затопление — если такие события есть в правилах.
- Угон или кража. Машину забрали целиком.
- Полная гибель. Ремонт стоит так дорого, что чинить машину бессмысленно. Тогда страховая выплачивает деньги по правилам договора.
Будьте внимательны с названиями. «Угон», «хищение», «ущерб» и «полная гибель» компании понимают по-разному. Банк России прямо советует прочитать правила и задать вопросы до подписи.
Полное, частичное и урезанное каско
Полное каско включает и ущерб, и угон. Частичное — обычно только ущерб. Ещё бывают урезанные программы на один-два риска, например только угон и полная гибель. Такой полис дешевле, но мелкий и средний ремонт останется на вас.
Названия программ у страховых разные: «лайт», «мини», «эконом». Поэтому сравнивайте не названия, а список рисков в правилах.
От чего каско не защищает
Это самая важная часть. Банк России перечисляет частые причины, по которым страховые отказывают в выплате по каско. Мы пересказали их простыми словами:
- Случая нет в договоре. Например, у вас частичное каско без угона, а машину украли.
- Пострадали люди, а не машина. Каско страхует автомобиль. Для водителя и пассажиров нужен отдельный полис — например, страхование от несчастного случая.
- Машину повредили нарочно — сам владелец или водитель из полиса.
- За рулём был человек, которого нет в полисе, или водитель без прав.
- Машину использовали не как личную: для гонок, учебной езды, работы в такси.
- Водитель был пьян или под действием наркотиков.
- Деталь просто износилась. Старые тормоза или лысая резина — не страховой случай.
- Владелец не выполнил условия договора. Например, не поставил машину на ночь на охраняемую стоянку, хотя обещал. Или слишком поздно сообщил об аварии.
- Срок полиса закончился до происшествия.
- Сведения об аварии оказались недостоверными.

Ремонт или деньги: как платят по каско
Если в договоре ремонт, там же должно быть написано, где будут чинить машину: у официального дилера или в обычном сервисе по выбору страховой. Ремонт у дилера делает полис дороже.
Даже при ремонте у дилера некоторые работы, например замену стёкол, страховая может отдать своему сервису. Это тоже записано в правилах.
Ещё один пункт — износ. Когда старую деталь меняют на новую, выплату могут уменьшить с учётом того, насколько деталь была изношена. А могут и не уменьшать. Как будет в вашем случае, должно быть написано в полисе.
От чего зависит цена каско
Цену каско каждая страховая считает сама. Государство её не ограничивает, поэтому на одну и ту же машину у разных компаний цена может заметно отличаться. Банк России называет такие факторы:
- сколько машин этой марки угоняют в вашем регионе;
- сколько стоят запчасти и час работы в сервисе для вашей модели;
- возраст и мощность машины;
- возраст, стаж и история аварий всех водителей из полиса;
- сигнализация и где машина стоит ночью: гараж, охраняемая стоянка или улица;
- дополнительные услуги: эвакуатор, выезд аварийного комиссара — специалиста, который приезжает на место аварии и помогает оформить документы.
Цену заметно снижает франшиза. Это часть ущерба, которую вы оплачиваете сами. Бывает безусловная: её вычитают из каждой выплаты. И условная: если ущерб меньше её размера, страховая не платит, если больше — платит полностью.
Ещё одна настройка — страховая сумма, то есть максимум, который выплатят по договору. Когда сравниваете цены в двух компаниях, ставьте одинаковую франшизу и одинаковую сумму. Иначе вы сравните разные полисы.
В нашем каталоге каско продают 30 компаний, онлайн его оформляют 16. Цену «от» прямо на сайте показывают немногие: обычно её называют только после расчёта по вашей машине.
Какой набор рисков нужен именно вам
Универсального ответа нет. Удобно отталкиваться от простого вопроса: какой ремонт или какую потерю вы готовы оплатить из своего кармана без большого удара по бюджету.
| Ваша ситуация | Что обычно рассматривают | Почему |
|---|---|---|
| Новая машина в кредите | Полное каско | Банк часто требует его по договору, а ремонт новой машины дорогой |
| Новая машина без кредита | Полное каско с франшизой | Крупные потери закрыты, мелкий ремонт вы берёте на себя и платите за полис меньше |
| Машина часто угоняемой модели | Каско с риском угона | Угон — самая дорогая потеря, ОСАГО его не покрывает |
| Недорогая машина в возрасте | Урезанная программа или без каско | Полис может стоить заметную долю цены самой машины |
Это не правило, а отправная точка. Перед решением запросите расчёт в двух-трёх компаниях с одинаковыми условиями и сравните цену с тем, сколько стоил бы типичный ремонт вашей машины.
Если машина в кредите
Требования банка к каско записаны в кредитном договоре: какие риски нужны, может ли быть франшиза, в каких компаниях можно купить полис. Получателем выплаты при угоне или полной гибели часто указывают банк — ведь машина у него в залоге. Прочитайте эти пункты до того, как выбирать полис, иначе банк может его не принять.
Дополнительные услуги
К полису часто добавляют эвакуатор, выезд аварийного комиссара, помощь на дороге. Это удобно, но каждая услуга увеличивает цену. Подключайте то, чем действительно будете пользоваться.
Отдельно продают добровольное расширение ОСАГО — ДСАГО. Оно увеличивает сумму, которую страховая заплатит другим людям, если вы виноваты в аварии. Ваш автомобиль ДСАГО не ремонтирует: это работа каско.
Что проверить перед покупкой: пять шагов
- Лицензия страховой. У компании должна быть действующая лицензия на страхование машин. Проверить её и рейтинг надёжности помогает наша страница «Проверка страховой».
- Список рисков. Найдите в правилах, что считается ущербом, угоном и полной гибелью. Правила — часть договора: их прикладывают к нему или пишут прямо в тексте.
- Требования к вам. Стоянка, сигнализация, список водителей, сроки сообщения об аварии.
- Как действовать при аварии. Как быстро и каким способом нужно сообщить в страховую. Если опоздать, выплату могут уменьшить или отменить.
- Сроки выплаты или ремонта. Узнайте, через сколько дней починят машину или переведут деньги.
Для покупки обычно нужны паспорт, водительские права и свидетельство о регистрации машины. Остальные документы страховая назовёт сама.
Что делать, если случилась беда
Точный порядок записан в ваших правилах страхования. Общий план такой:
- Если машину угнали или авария серьёзная, звоните в полицию: 102 или 112.
- Если есть пострадавшие — в скорую: 103 или 112. При пожаре — 101 или 112.
- Сразу сообщите в свою страховую по телефону из полиса.
- В срок из правил подайте в страховую письменное заявление.
Телефон страховой, номер и срок полиса сохраните в телефоне заранее. Подробный порядок на месте аварии — в памятке о ДТП.
Если компания затягивает выплату, занижает её или отказывает, напишите претензию на её официальный адрес. Нет ответа 15 рабочих дней или ответ не решил вопрос — обращайтесь к финансовому уполномоченному. Как подготовить жалобу, рассказывает памятка «Отказ в выплате».
Где оформить каско
Мы собрали страховые с каско в рейтинг. Оценка считается по открытой методике: надёжность по рейтингу агентства, онлайн-оформление, сервисы. Вот первые четыре строки:
- № 01
СОГАЗОнлайн: ОСАГО, каско, поездки, ипотека, квартира и дом9,0из 10
- № 02
ИнгосстрахОнлайн: ОСАГО, каско, поездки, ипотека, ДМС, квартира и дом8,5из 10
- № 03
СберСтрахованиеОнлайн: поездки, квартира и дом8,1из 10
- № 04
РосгосстрахОнлайн: ОСАГО, каско, ипотека, квартира и дом, несчастный случай и спорт8,1из 10


Полный список — в рейтинге страховых по каско. Компании, где полис можно купить на сайте, собраны в подборке «Каско онлайн», а общая информация о виде — в разделе «Каско».
Если выбор сузился до двух-четырёх компаний, поставьте их рядом в сравнении страховых: там видно рейтинг надёжности, какие полисы оформляются онлайн и какие сервисы есть у каждой. А условия самого каско — риски, франшизу и порядок ремонта — сверяйте уже в правилах страхования на сайте компании.
Частые вопросы
Покрывает ли каско аварию, если виноват я?
Да, в этом и смысл каско: оно платит за вашу машину независимо от того, кто виноват. Чужую машину при этом чинит ваше ОСАГО.
Платит ли каско за травмы водителя и пассажиров?
Нет. Каско страхует саму машину. Для людей нужен отдельный полис — например, страхование от несчастного случая или жизни.
Заплатят ли по каско, если за рулём был друг, которого нет в полисе?
Чаще всего нет: Банк России называет это одной из частых причин отказа. Если машину водят несколько человек, впишите всех или выберите полис без ограничения водителей — если страховая его предлагает.
Что дешевле: полное каско или только от угона?
Урезанная программа дешевле, потому что страхует меньше. Но ремонт после аварии, града или царапин во дворе тогда остаётся на вас. Решите, какой ремонт вы готовы оплатить сами, и от этого выбирайте.
Можно ли купить каско на подержанную машину?
Можно, но у каждой страховой свои ограничения по возрасту машины и свой порядок осмотра. Эти условия видны в калькуляторе на сайте компании или в её правилах.
Источники
- Банк России, «Финансовая культура»: «Каско: как избежать непредвиденных расходов» — что покрывает каско, факторы цены, франшиза, ремонт или деньги, причины отказа, порядок при страховом случае, срок ответа на претензию. Обновлено 17.09.2024, проверено 17.10.2026.
- Закон РФ «Об организации страхового дела в Российской Федерации», статья 10 — франшиза задаётся суммой или процентом. Проверено 09.10.2026 для словаря сайта.
- Число компаний с каско и онлайн-оформлением — из каталога сайта, у каждого значения есть ссылка на страницу компании (источники данных).
Об авторе
Редакция «NCInsur»
раздел «Авто: ОСАГО и каско»: сбор данных с сайтов страховых, сверка с законом
17.10.2026опубликовано
17.10.2026обновлено
Как проверяли статью
- Список рисков, исключений и порядок действий сверены с материалом Банка России «Финансовая культура».
- Пример с франшизой — условный, суммы подобраны для наглядности, а не взяты из договора конкретной компании.
- Порядок компаний в блоке рейтинга — по оценке из методики. Партнёрский статус на него не влияет.
Статья объясняет общий порядок и не заменяет консультацию юриста. Условия конкретного договора смотрите в правилах страхования вашей компании.